Assurance-vie : un bon placement seulement si les frais ne mangent pas vos gains
L’assurance-vie peut être un bon placement si vous cherchez une épargne disponible, adaptable et utile à long terme. Elle n’est toutefois ni un livret sécurisé amélioré ni une solution miracle : son intérêt dépend des supports choisis, des frais et de votre objectif. Pour financer un projet dans deux ans, elle est souvent mal adaptée. Pour faire fructifier progressivement un capital, préparer une retraite ou organiser une transmission, elle peut en revanche être pertinente.
Un bon placement ne se résume pas à son rendement
Avant de choisir une assurance-vie, il faut définir ce que signifie « bon » dans votre situation. Un placement se juge à l’équilibre entre le rendement espéré, le risque de perte, la disponibilité de l’argent, la fiscalité et les frais. Aucun produit ne domine sur tous ces critères à la fois.
| Votre priorité | Ce que l’assurance-vie peut apporter | Point de vigilance |
|---|---|---|
| Épargne de précaution | Fonds en euros à capital garanti | Le rendement peut rester limité |
| Projet à moyen ou long terme | Diversification via les unités de compte | Le capital n’est pas garanti sur ces supports |
| Réduire l’impôt sur les gains | Fiscalité plus douce après 8 ans | L’avantage s’applique lors d’un rachat, pas aux versements |
| Transmettre un capital | Clause bénéficiaire et régime successoral spécifique | La rédaction de la clause doit être soignée |
La première qualité du contrat est sa souplesse. Les versements peuvent être libres ou programmés, sans plafond réglementaire, et un rachat partiel permet de retirer uniquement la somme nécessaire. Le retrait n’est toutefois pas instantané : le délai légal de rachat peut aller jusqu’à deux mois. Il est donc préférable de conserver une réserve immédiatement accessible sur un livret pour les dépenses imprévues.
Fonds en euros et unités de compte : le choix qui change tout
Le fonds en euros pour sécuriser une partie de l’épargne
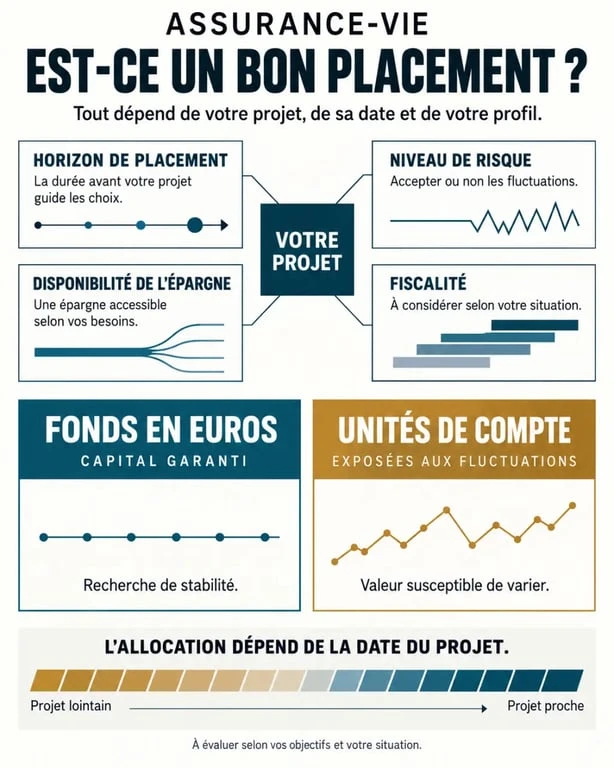
Le fonds en euros est la poche prudente du contrat. Le capital investi y est garanti par l’assureur, hors frais éventuels, et les intérêts attribués sont définitivement acquis. Son rendement moyen a été d’environ 2,65 % en 2025. Cette sécurité a une contrepartie : le potentiel de progression est généralement inférieur à celui des marchés financiers sur une longue durée.
Les unités de compte pour viser davantage de croissance
Les unités de compte, ou UC, permettent d’investir sur différents supports : fonds actions, obligations, immobilier via des SCPI ou encore ETF selon l’offre du contrat. Leur valeur fluctue et une perte en capital est possible, y compris au moment d’un retrait. Leur performance nette a été d’environ 4,7 % en 2025, mais une année favorable ne préjuge jamais des suivantes.
Le bon réflexe consiste à relier l’allocation à la date du projet. Plus l’échéance est proche, moins il est raisonnable d’exposer la somme nécessaire aux variations de marché. À l’inverse, une épargne destinée à un enfant ou à la retraite peut supporter une part d’UC plus importante, à condition d’accepter les baisses temporaires. Le choix entre fonds en euros et UC dépend donc surtout de votre horizon de placement et de votre tolérance au risque.
La fiscalité devient intéressante après 8 ans, sans rendre les gains exonérés
L’ancienneté fiscale démarre à l’ouverture du contrat, même avec un premier versement modeste. Après 8 ans, chaque titulaire bénéficie d’un abattement annuel sur les gains retirés : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Seule la part de gains comprise dans le rachat est concernée, pas l’intégralité de la somme retirée.
Fiscalité des rachats et de la transmission d’une assurance-vie : Découvrez comment sont imposés les gains lors d’un rachat d’assurance-vie, ainsi que les exonérations et règles applicables à la transmission.
Avant 8 ans, les gains sont soumis au prélèvement forfaitaire unique de 30 %. Après 8 ans, lorsque les primes versées restent inférieures à 150 000 €, le taux indiqué est de 24,7 %, soit 7,5 % d’impôt et 17,2 % de prélèvements sociaux, après application éventuelle de l’abattement. Cette mécanique peut favoriser les retraits étalés plutôt qu’un dénouement massif du contrat.
Il existe des cas d’exonération fiscale sur les gains, notamment lors d’un licenciement ou d’une invalidité, sous conditions. Dans tous les cas, la fiscalité ne doit pas être l’unique raison de souscrire. Un mauvais support ou des frais trop élevés peuvent réduire, voire annuler, le bénéfice de cet avantage.
Transmission : l’atout à préparer bien avant le décès
L’assurance-vie est souvent utilisée pour désigner librement un ou plusieurs bénéficiaires grâce à la clause bénéficiaire. Pour les primes versées avant 70 ans, chaque bénéficiaire peut profiter d’un abattement de 152 500 €. Pour les versements réalisés après 70 ans, un abattement global de 30 500 € s’applique aux primes, selon des règles distinctes pour les gains.
La clause bénéficiaire n’est pas un détail administratif. Elle doit être relue après un mariage, une séparation, une naissance ou un décès. Une formulation telle que « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés » peut être plus protectrice qu’un nom seul, qui risque de ne plus correspondre à votre volonté.
Une bonne stratégie successorale dépend donc moins du montant placé que de la circulation prévue du capital : qui reçoit, dans quel ordre, et que se passe-t-il si un bénéficiaire disparaît avant vous ? Anticiper cette chaîne évite qu’un contrat bien alimenté produise une transmission incohérente. Pour une situation familiale complexe, l’avis d’un notaire ou d’un professionnel du patrimoine peut aider à sécuriser la clause bénéficiaire.
Les frais peuvent transformer un contrat correct en mauvais placement
Le rendement à comparer est toujours le rendement net de tous les frais. Certains contrats bancaires appliquent jusqu’à 5 % de frais sur versement : sur 10 000 € déposés, seuls 9 500 € commencent réellement à travailler. Des contrats en ligne affichent parfois 0 % de frais de versement, mais il faut aussi vérifier les frais de gestion du fonds en euros, des UC et les éventuels frais d’arbitrage.
- Frais de versement : ils amputent immédiatement le capital investi.
- Frais de gestion : prélevés chaque année, ils pèsent davantage avec le temps. Certains contrats en ligne affichent moins de 0,7 %.
- Frais d’arbitrage : ils peuvent représenter de 0,5 % à 1 % du montant déplacé entre deux supports.
- Frais propres aux supports : ils s’ajoutent aux frais du contrat pour les fonds, les SCPI ou les autres UC.
À titre d’illustration, verser 100 € par mois pendant 20 ans avec une hypothèse de rendement annuel de 3 % permet d’atteindre environ 33 000 €, pour 24 000 € versés. Cet écart repose sur la capitalisation. Des frais trop importants réduisent précisément cet effet cumulatif. Comparez donc les documents tarifaires, la variété des supports et les performances nettes plutôt qu’un taux promotionnel isolé.
Pour qui l’assurance-vie est-elle réellement adaptée ?
Elle convient bien à l’épargnant qui a déjà constitué son épargne de précaution, veut investir progressivement et souhaite garder la possibilité de récupérer son argent. Elle peut aussi répondre aux besoins de parents qui épargnent sur dix ans ou plus, ou d’une personne qui souhaite compléter sa retraite sans bloquer son capital comme dans un PER.
Elle est moins adaptée à un besoin de trésorerie immédiat, à un projet immobilier très proche ou à une personne qui refuse toute variation de valeur tout en espérant un rendement élevé. Dans ce cas, un livret réglementé ou un compte à terme peut mieux répondre à un objectif de sécurité à court terme. Pour investir exclusivement en actions sur un horizon très long, le PEA peut également être une enveloppe à comparer.
En pratique, l’assurance-vie est un bon placement lorsqu’elle s’intègre dans une répartition claire : liquidités pour les urgences, supports sécurisés pour les projets proches et UC diversifiées pour l’argent dont vous n’avez pas besoin avant plusieurs années. Ouvrir tôt un contrat, même avec une petite somme, permet surtout de lancer le compteur des 8 ans tout en gardant le temps de choisir une allocation adaptée.
- Assurance-vie : un bon placement seulement si les frais ne mangent pas vos gains - 22 septembre 2026
- KPI de gestion de projet : 5 indicateurs pour sécuriser vos marges et délais - 21 septembre 2026
- Jeux vidéo et marques : 3,2 milliards de joueurs, un CTR à 2,2 % et un langage créatif qui redéfinit la communication - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Que veut dire « ak » : toutes les significations à connaître
 Retraite auto-entrepreneur 2025 : les seuils de chiffre d’affaires pour valider vos trimestres
 Active trade : vérifier ActivTrades ou ACTIV’TRADE avant d’ouvrir un compte
 Capital décès d’un retraité : qui le demande, combien et dans quels délais ?