OPC à rendement régulier : revenus distribués, risque et frais à comparer
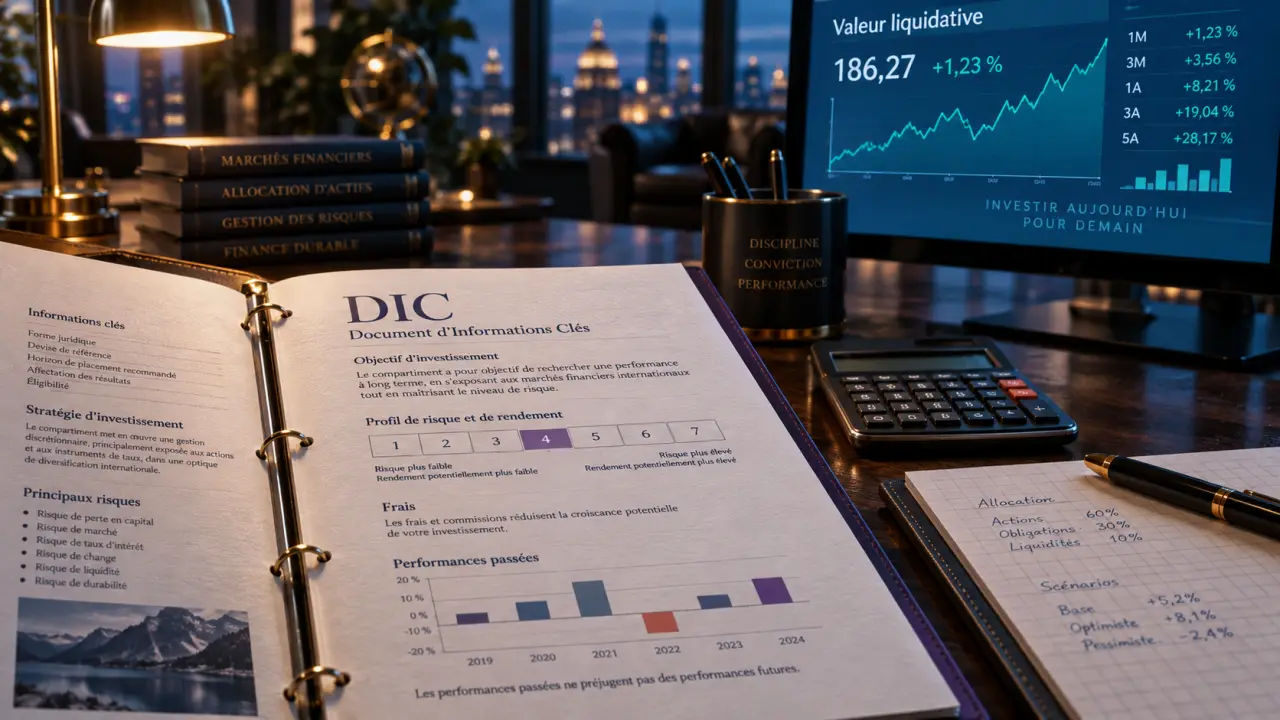
Un OPC peut aider à rechercher des revenus périodiques ou une évolution moins heurtée de l’épargne, mais il ne transforme pas les marchés financiers en source de rendement garanti. Pour choisir un OPC à rendement régulier, il faut distinguer la fréquence des versements, la stabilité de la valeur du fonds, les actifs détenus et les frais qui diminuent le résultat réellement perçu.
Ce qu’un OPC met réellement en commun
Un organisme de placement collectif réunit l’argent de plusieurs épargnants pour l’investir selon une stratégie définie : obligations, instruments monétaires, actions ou combinaison de plusieurs actifs. La sélection et le suivi du portefeuille sont assurés par une société de gestion agréée. L’investisseur achète des parts d’un FCP, un fonds commun de placement, ou des actions d’une Sicav, société d’investissement à capital variable.
Ces deux formes juridiques ne changent pas l’objectif pratique : accéder à un portefeuille diversifié sans acheter soi-même chaque titre. Les OPCVM répondent à un cadre européen harmonisé et peuvent bénéficier d’un passeport européen ; les FIA relèvent d’un autre régime. Dans les deux cas, il convient de vérifier la stratégie précise du fonds, et non de se fier à la seule étiquette « OPC ».
Un rendement régulier ne signifie pas une performance fixe
La régularité peut désigner deux réalités très différentes. La première est un versement périodique de revenus. La seconde est une variation relativement modérée de la valeur des parts. Un fonds peut distribuer un revenu une fois par an ou à une autre périodicité prévue, tout en voyant sa valeur liquidative baisser. À l’inverse, un fonds de capitalisation peut ne rien verser et pourtant progresser de façon assez stable. Aucun OPC ne garantit par principe le capital ni le rendement.
Distribution ou capitalisation : choisir le bon flux
La part de distribution vise à verser aux porteurs tout ou partie des revenus encaissés par le fonds, par exemple des intérêts obligataires ou des dividendes. Les modalités, le montant et la fréquence sont propres à chaque OPC : un versement n’est ni automatique ni constant d’une période à l’autre.
La part de capitalisation réinvestit les revenus dans le portefeuille. L’épargnant ne reçoit pas de flux immédiat, mais la valeur liquidative intègre ce réinvestissement. Cette option convient davantage à un objectif d’accumulation à long terme qu’à la recherche d’un complément de revenu disponible.
Le point souvent oublié : un coupon n’est pas un gain supplémentaire
Lorsqu’un fonds distribue un revenu, la valeur des parts est généralement ajustée du montant versé. Il faut donc examiner le rendement global, après frais, plutôt que de considérer le coupon comme un bonus indépendant. C’est particulièrement important pour un budget de complément de revenus : un versement élevé peut provenir des revenus du portefeuille, mais il peut aussi réduire l’actif restant à investir.
La composition du portefeuille compte autant que son mode de distribution. Un fonds obligataire est fait d’une multitude de titres de dette ayant des échéances, des coupons et des sensibilités aux taux différentes. Cet ensemble d’échéances peut lisser les encaissements, mais il expose aussi le fonds aux mouvements de taux et au risque qu’un émetteur ne rembourse pas. Observer la maturité moyenne, la qualité de crédit et la part d’obligations risquées permet de comprendre d’où vient le revenu affiché.
Les fonds les plus cohérents avec une recherche de stabilité
| Famille de fonds | Logique de rendement | Horizon généralement adapté | Régularité attendue |
|---|---|---|---|
| Monétaires | Placements de court terme | Courte durée | Souvent la moins volatile, sans garantie |
| Obligataires | Intérêts et évolution des obligations | Au moins 3 à 5 ans | Modérée, sensible aux taux et au crédit |
| Diversifiés | Mélange actions, obligations et monétaire | Selon l’allocation | Variable selon la part d’actions |
| Actions | Dividendes et hausse potentielle des cours | Au moins 5 à 10 ans | Faible : fluctuations parfois fortes |
| Alternatifs | Stratégies spécifiques | À vérifier fonds par fonds | Très dépendante de la stratégie |
| À formule | Formule liée à un scénario de marché | Jusqu’à l’échéance prévue | Conditionnelle à la formule |
Les fonds monétaires et certains fonds obligataires sont les candidats les plus naturels lorsque la priorité est de limiter les variations, pas de maximiser la performance. Cela ne les rend pas sans risque. La hausse des taux peut peser sur le prix des obligations déjà détenues ; une dégradation de la qualité d’un émetteur peut également affecter la valeur du portefeuille.
Les fonds diversifiés offrent un compromis, mais leur nom ne renseigne pas à lui seul sur leur prudence. Deux fonds diversifiés peuvent avoir des expositions aux actions très éloignées. Les fonds actions sont plutôt adaptés à un objectif de croissance sur longue durée : leurs dividendes éventuels ne compensent pas nécessairement leur volatilité à court terme.
Lire le DIC avant de comparer les performances
Le document d’informations clés, ou DIC, est le point de départ pour comparer des OPC. Ce document standardisé de 3 pages présente notamment l’objectif de gestion, l’horizon recommandé, les risques, les scénarios de performance et les coûts. Il permet de vérifier si la part envisagée est distributive ou capitalisante, détail essentiel pour qui souhaite percevoir un revenu.
L’échelle de risque de 1 à 7
L’indicateur synthétique de risque place le fonds sur une échelle de 1 à 7. Un niveau faible traduit historiquement des variations moins importantes, sans éliminer toute possibilité de perte. Un niveau élevé signale des fluctuations potentiellement plus marquées. Cet indicateur est utile pour écarter les produits incompatibles avec son confort de risque, mais il ne prédit pas la performance future et ne remplace pas l’analyse de la composition du portefeuille.
La valeur liquidative et le prix « inconnu »
La valeur liquidative correspond à l’actif net de l’OPC divisé par le nombre de parts ou d’actions. Un ordre de souscription ou de rachat est souvent exécuté à cours dit « inconnu » : le prix applicable sera calculé après l’heure limite de centralisation des ordres. Il ne faut donc pas raisonner comme pour une action cotée en continu, ni croire qu’un historique de valeur liquidative lisse annonce les prochaines évolutions.
Préserver le rendement net : frais, enveloppe et méthode de sélection
Trois postes doivent être vérifiés : les frais d’entrée ou de sortie, les frais courants annuels et une éventuelle commission de surperformance. Ces prélèvements réduisent directement le rendement net. À stratégie comparable, un écart de frais récurrent peut peser durablement sur l’épargne ; comparer uniquement les performances passées sans regarder les coûts est donc insuffisant.
- Définir d’abord l’usage : revenu périodique, réserve de précaution ou croissance du capital.
- Choisir une part de distribution seulement si le besoin de trésorerie est réel.
- Comparer plusieurs DIC : niveau de risque, horizon, actifs détenus, fréquence de distribution et frais.
- Éviter de concentrer l’épargne sur un seul fonds, un seul émetteur ou une seule catégorie d’actifs.
- Respecter l’horizon recommandé et vérifier les conditions de rachat.
Un OPC peut être détenu dans un compte-titres, dans un PEA lorsque le fonds est éligible, ou comme unité de compte au sein d’une assurance-vie. L’enveloppe influence les frais, l’univers de fonds disponible et la fiscalité des gains ou des retraits. Avant de souscrire, il est utile de vérifier ces éléments auprès de l’établissement distributeur et de s’assurer que le placement reste cohérent avec sa situation financière et sa capacité à absorber une perte en capital.
- OPC à rendement régulier : revenus distribués, risque et frais à comparer - 14 septembre 2026
- Le SEO pour PME réduit la dépendance à Google Ads en 6 à 12 mois - 13 septembre 2026
- Les avantages de la gestion de projet : des objectifs clairs à des livrables maîtrisés - 12 septembre 2026
Articles qui pourraient vous intéresser :
 Hello business : comment exploiter ce compte pro en ligne pour votre activité
 Formation e-commerce CPF : 3 étapes pour lancer votre boutique avec 100€ de reste à charge
 Investir en bourse avec 50 € : ETF, actions fractionnées et 3 erreurs à éviter
 Quel placement pour un senior : 4 stratégies pour sécuriser son capital et transmettre