Durée assurance vie : 8 ans pour la fiscalité, pas un délai pour retirer votre épargne
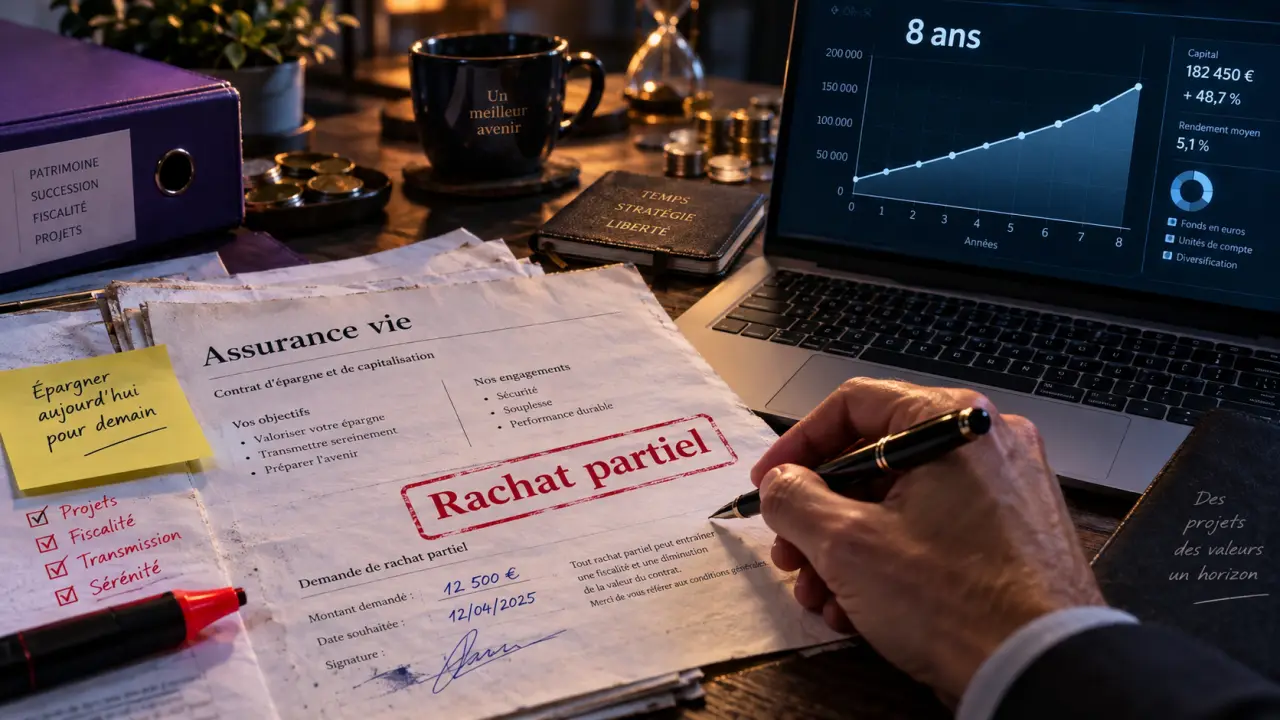
Un contrat d’assurance vie n’a pas, en principe, de date d’expiration imposée à l’épargnant. Il peut être conservé quelques années, plusieurs décennies, voire jusqu’au décès de l’assuré. La durée à retenir dépend surtout de votre objectif : disposer d’une épargne, préparer un projet, compléter des revenus ou transmettre un capital.
Un contrat d’assurance vie peut rester ouvert aussi longtemps que nécessaire
La durée assurance vie ne correspond pas à une période de blocage. Contrairement à une idée répandue, attendre huit ans ne signifie pas que l’argent devient enfin disponible : les rachats partiels ou totaux sont possibles avant cette échéance, sous réserve des conditions prévues au contrat.
Quiz : Durée et fonctionnement de l’assurance vie
À la souscription, certains contrats indiquent une durée déterminée, souvent avec un mécanisme de prorogation tacite. Dans les faits, cette échéance contractuelle ne vous oblige généralement pas à récupérer votre épargne. Le contrat peut continuer à fonctionner tant que vous ne demandez pas son dénouement et que l’assuré est vivant.
Conserver le contrat ou le clôturer : deux décisions très différentes
Un rachat total met fin au contrat : le capital est versé, la fiscalité applicable est calculée et l’antériorité fiscale disparaît. À l’inverse, un rachat partiel permet de retirer une somme tout en laissant le contrat ouvert. Cette seconde option préserve l’historique du placement et laisse la possibilité de réaliser de nouveaux versements si le contrat l’autorise.
Fermer une assurance vie uniquement parce qu’elle a atteint huit ans est donc rarement un réflexe pertinent. Il faut plutôt examiner les frais, la qualité des supports disponibles, les performances du fonds en euros, les options de gestion et l’adéquation du contrat avec votre situation actuelle.
Le cap des 8 ans change la fiscalité, pas la disponibilité de l’épargne
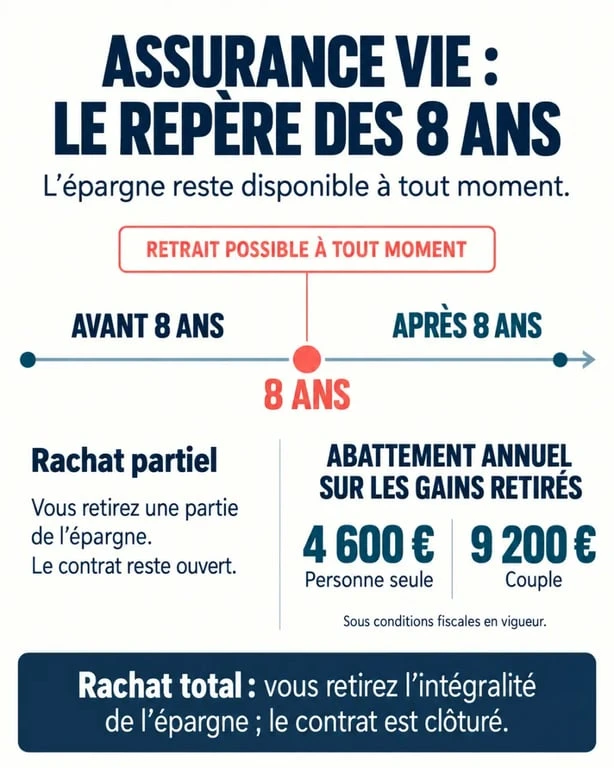
Huit ans constituent un repère fiscal majeur. Avant cette durée, chaque retrait reste possible, mais les gains compris dans le rachat sont soumis au régime fiscal applicable aux contrats de moins de huit ans. Après huit ans, les conditions d’imposition des gains deviennent plus favorables dans de nombreux cas.
| Moment du retrait | Ce qui est imposé | Point d’attention |
|---|---|---|
| Avant 8 ans | Uniquement la part de gains incluse dans le rachat | Le capital versé n’est pas imposé une seconde fois |
| Après 8 ans | Uniquement la part de gains incluse dans le rachat | Un abattement annuel peut réduire la base imposable |
| Rachat total | Les gains présents dans l’ensemble du contrat | Le contrat est définitivement fermé |
Après huit ans, l’abattement annuel sur les gains retirés est de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Il se renouvelle chaque année. Cette règle peut rendre intéressante une stratégie de rachats progressifs plutôt qu’un retrait important réalisé en une seule fois.
L’ancienneté se construit dès l’ouverture
Ouvrir un contrat avant d’en avoir un besoin immédiat peut être judicieux : cela permet de lancer son compteur fiscal. Il n’est pas nécessaire d’attendre d’avoir une somme importante à placer pour commencer. Un premier versement modeste peut suffire à créer l’antériorité, à condition de choisir un contrat adapté et de vérifier les montants minimums exigés.
Cette logique ne doit toutefois pas conduire à immobiliser une épargne indispensable. L’assurance vie convient davantage à un capital dont vous n’avez pas besoin pour les dépenses courantes ou les imprévus immédiats.
La bonne durée dépend surtout de l’horizon de votre projet
Plutôt que de chercher une durée universelle, reliez votre assurance vie à un calendrier concret. Un projet prévu dans deux ans, un complément de revenus envisagé dans quinze ans ou une transmission à préparer n’appellent pas la même répartition entre les supports.
Assurance-vie : fonctionnement, fiscalité et rachats : Cette fiche officielle explique le fonctionnement de l’assurance-vie, les règles de fiscalité et les conditions de rachat selon l’ancienneté du contrat et la date des versements.
Sur un horizon court, mieux vaut privilégier la disponibilité et limiter la prise de risque, surtout si la somme doit financer un achat proche. Sur un horizon moyen, une diversification prudente peut s’envisager selon votre tolérance aux variations. Sur un horizon long, le temps permet d’accepter davantage de fluctuations sur les unités de compte, qui présentent un risque de perte en capital.
Adapter les supports à l’échéance réelle
Le fonds en euros vise une plus grande stabilité du capital, hors frais et selon les garanties du contrat. Les unités de compte, elles, peuvent investir sur des marchés financiers, immobiliers ou obligataires et leur valeur évolue à la hausse comme à la baisse. Plus la date de retrait se rapproche, plus il peut être utile de réexaminer l’exposition aux supports volatils.
Une assurance vie doit s’ajuster aux étapes de la vie : un mariage, une naissance, un changement de patrimoine ou l’approche de la retraite modifient l’utilité du contrat. Réviser régulièrement la clause bénéficiaire, la répartition des supports et le montant de l’épargne disponible évite qu’un choix pertinent il y a dix ans ne devienne inadapté aujourd’hui. Ce rendez-vous patrimonial est souvent plus décisif que la seule ancienneté du contrat.
Au décès, la durée du contrat s’arrête et la clause bénéficiaire prend le relais
L’assurance vie se dénoue au décès de l’assuré. Le capital est alors transmis au ou aux bénéficiaires désignés dans la clause bénéficiaire, selon les règles fiscales applicables aux primes versées et à l’âge de l’assuré lors de ces versements.
La rédaction de cette clause mérite une attention particulière. Une formule trop vague, un bénéficiaire décédé non remplacé ou une situation familiale modifiée peuvent compliquer le règlement. Il est possible de la revoir au cours de la vie du contrat, dans le respect des droits d’un bénéficiaire ayant éventuellement accepté sa désignation.
Délais de versement : fournir un dossier complet accélère le règlement
Après avoir connaissance du décès, l’assureur dispose de quinze jours pour demander les pièces nécessaires aux bénéficiaires. Une fois le dossier complet reçu, il doit verser le capital dans un délai d’un mois. Préparer à l’avance les informations utiles, conserver les références du contrat et prévenir une personne de confiance de son existence facilitent les démarches au moment où elles sont les plus sensibles.
Quand faut-il réellement revoir la durée de son assurance vie ?
Une révision s’impose lorsqu’un objectif approche, lorsque les frais deviennent trop élevés, si le contrat propose peu de supports adaptés ou si votre situation familiale et fiscale évolue. Garder un ancien contrat peut avoir du sens grâce à son antériorité, mais il ne faut pas le conserver par automatisme si ses caractéristiques ne répondent plus à vos besoins.
Avant un rachat ou une clôture, vérifiez la part de gains incluse dans le retrait, l’incidence fiscale, les prélèvements sociaux, les éventuels frais et les conséquences sur la transmission. Dans de nombreux cas, un rachat partiel programmé ou ponctuel permet de financer un besoin tout en conservant la souplesse et l’ancienneté du contrat.
- Durée assurance vie : 8 ans pour la fiscalité, pas un délai pour retirer votre épargne - 16 septembre 2026
- Débloquer une assurance vie avant 8 ans : ce que le fisc prend vraiment - 15 septembre 2026
- OPC à rendement régulier : revenus distribués, risque et frais à comparer - 14 septembre 2026